자경농지감면 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
농기계 작업만 맡겼다고 했지만 계약서에는 일체 대행이라 적혀 있었습니다, 8년 자경감면이 부인된 이유 (조심 2025서2739)
농지를 22년 가까이 공동 보유한 두 사람이 양도 후 자경농지 감면을 적용해 달라며 경정청구를 냈지만 거부됐습니다. 농지원부와 자경확인서를 비롯한 자료를 냈는데도, 스스로 제출한 농작업 위수탁계약서에 정지와 모내기, 탈곡 일체를 대행한다고 적혀 있던 점이 결정을 갈랐습니다. 조세심판원은 2025년 11월 3일 청구를 기각했습니다.
경관작물 재배 토지, 자경농지 양도세 감면 안 된다 (서면-2015-법령해석재산-2053)
지자체 경관보전직불사업에 참여해 경관작물을 파종·관리한 토지도 자경농지로 볼 수 있는지 물은 서면질의입니다. 국세청은 기획재정부 해석을 인용해 경관작물 재배 토지는 조세특례제한법 제69조의 자경농지 감면이 적용되지 않는다고 회신했습니다.
수용 후 남은 농지, 자경농지 감면은 양도일 현재 농지인지로 판단 (서면-2016-부동산-3434)
농지 일부가 도로로 수용되어 감면을 받은 뒤 10년 넘게 방치된 잔여 농지를 팔 때의 양도세를 물은 질의입니다. 국세청은 자경농지 감면은 양도일 현재 농지를 기준으로 8년 재촌 자경 등 요건을 따져 적용한다고 회신했습니다.
사업인정 변경고시로 편입된 자경농지, 감면한도 경과조치는 변경 후 면적 기준 (사전-2016-법령해석재산-0125)
최초 사업인정고시에는 빠졌다가 2016년 전 변경고시로 사업지역에 편입된 8년 자경농지의 감면 종합한도를 물은 사안입니다. 국세청은 사업시행자가 2015.12.31. 현재 변경 후 사업지역 전체 면적의 2분의 1 이상을 취득했다면 개정 전 제133조 제1항이 적용된다고 회신했습니다.
지목이 염전인 땅도 8년 자경농지 감면 대상이 될까, 국세청은 사실판단 (서면-2016-부동산-6044)
근로소득과 사업소득이 있는 사람이 공부상 농지가 아닌 염전을 농지로 사용한 경우 자경농지 감면이 되는지 묻자, 국세청은 8년 재촌·직접 경작한 양도일 현재 농지라는 요건을 확인하고 해당 여부는 사실판단할 사항이라고 회신했습니다.
주거지역 편입 3년 지난 농지, 사업 지연이면 자경농지 감면 될까 (사전-2018-법령해석재산-195)
사업시행자 부도 등으로 주거지역 편입 후 3년이 지나 농지를 양도한 경우 자경농지 감면이 되는지 묻는 질의입니다. 국세청은 원칙적으로 감면이 배제되나, 조특령 제66조 제4항 제1호 단서에 해당하면 감면될 수 있고 이는 사실판단 사항이라고 회신했습니다.
비닐하우스에서 난을 재배한 농지도 자경농지 감면 대상일까 (사전-2020-법령해석재산-0481)
비닐하우스에서 동양 난을 재배해 판매해 온 농지를 양도한 경우 조특법 제69조 자경농지 감면을 받을 수 있는지 물은 사전답변입니다. 국세청은 감면 요건을 모두 충족하면 난 재배 토지도 적용받을 수 있으나, 난 재배 토지 해당 여부와 요건 충족 여부는 사실판단 사항이라고 회신했습니다.
8년 자경한 농지라도 양도 당시 어업용으로 쓰였다면 자경농지 감면 불가 (사전-2022-법규재산-1195)
8년 이상 자경한 토지를 임대해 임차인이 수산종자생산업을 하던 중 양도한 경우 자경농지 감면이 되는지 물은 사전답변입니다. 국세청은 감면은 양도일 현재 농지를 기준으로 하므로 양도일 현재 농지가 아니면 감면이 적용되지 않는다고 회신했습니다.
녹지지역에서 주거지역으로 재편입된 자경농지, 감면은 재편입일까지 소득만 (서면-2022-법규재산-0154)
주거지역에서 녹지지역으로 바뀌었다가 2002년 이후 다시 주거지역으로 편입된 군 지역 농지를 양도할 때, 보유기간 전체 소득을 감면받을 수 있는지 물은 질의입니다. 국세청은 조특법 제69조제1항 단서가 적용되어 2002.1.1. 이후 주거지역으로 편입된 날까지 발생한 소득만 감면된다고 회신했습니다.
상속받은 자경농지 환지청산금, 피상속인 경작기간 통산 안 된다 (사전-2024-법규재산-0381)
상속인이 경작하지 않은 자경농지가 환지방식 도시개발사업으로 전부 환지청산금 정산된 경우, 피상속인의 경작기간을 통산할 수 있는지 묻는 사전답변입니다. 국세청은 환지방식은 협의매수·수용에 해당하지 않아 피상속인 경작기간을 상속인 경작기간으로 보지 않는다고 회신했습니다.
적치장으로 임대하던 중 수용된 논, 자경농지 감면 안 된다 (사전-2026-법규재산-0298)
상속받아 8년 이상 자경한 논을 시에 준설토 적치장으로 임대하던 중 수용된 경우 자경농지 감면을 받을 수 있는지 물은 사전답변입니다. 국세청은 감면은 양도일 현재 농지를 기준으로 하므로, 농지 외 용도로 임대 중 수용되었다면 감면이 적용되지 않는다고 회신했습니다.
농지를 합쳤다 반씩 쪼개 해를 넘겨 팔았더니, 하나의 거래로 묶여 자경농지 감면 한도가 적용됐습니다 (조심 2026부1123)
두 필지를 합병한 뒤 2주 만에 면적과 가격이 거의 같게 재분할하고, 같은 매수인에게 2021년과 2022년으로 나눠 양도한 사안입니다. 심판원은 합병·재분할 시점이 양도 직전이었고 위성사진상 처음부터 하나의 농경지로 관리되어 온 점 등을 들어 두 건을 하나의 거래로 보아 감면 종합한도를 적용한 과세를 정당하다고 판단했습니다.
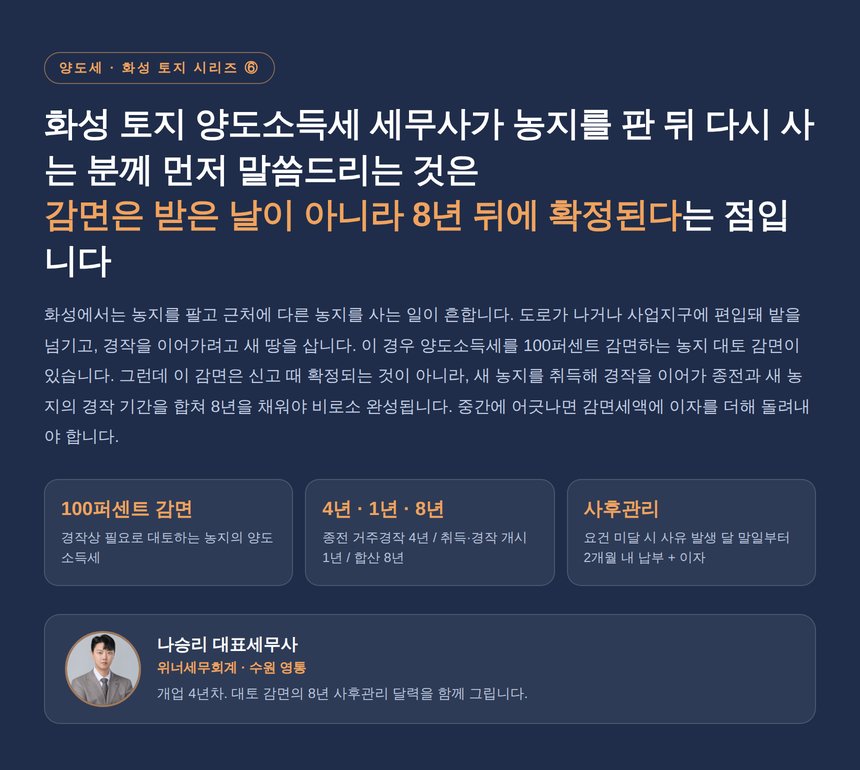
화성 토지 양도소득세 세무사, 판 뒤 다시 사는 농지 대토 감면은 8년 뒤에 확정됩니다
화성 토지 양도소득세에서 농지 대토 감면은 양도소득세 100퍼센트 감면이지만 요건이 촘촘합니다. 종전 농지소재지 4년 이상 거주·경작, 양도일부터 1년 내 취득(수용은 2년), 취득 후 1년 내 경작 개시, 면적 3분의 2 또는 가액 2분의 1 이상, 종전과 새 농지 경작 기간 합산 8년, 위반 시 이자상당액 추징, 주거지역 편입·환지예정지 지정 시 감면 축소까지 조문 기준으로 정리했습니다.
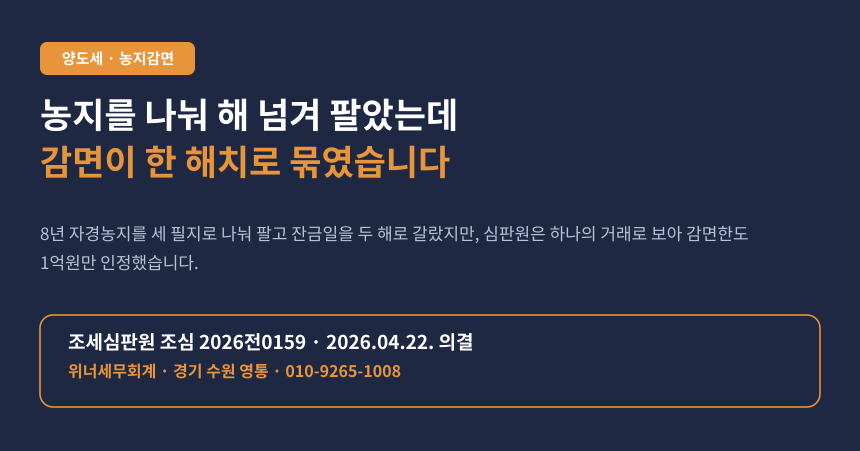
농지를 필지로 나눠 해를 넘겨 팔았는데, 자경농지 감면이 한 해치로 묶였습니다 (조심 2026전0159)
8년 자경농지를 세 필지로 나눠 매수인 세 팀에게 팔고 잔금일을 두 해로 갈라 감면을 두 번 받으려 했으나, 심판원은 하나의 거래로 보아 감면한도 1억원만 인정했습니다. 계약금 선입금일, 잔금 동시지급, 중개수수료 일괄 발급, 가등기 설정이 결론을 갈랐습니다.
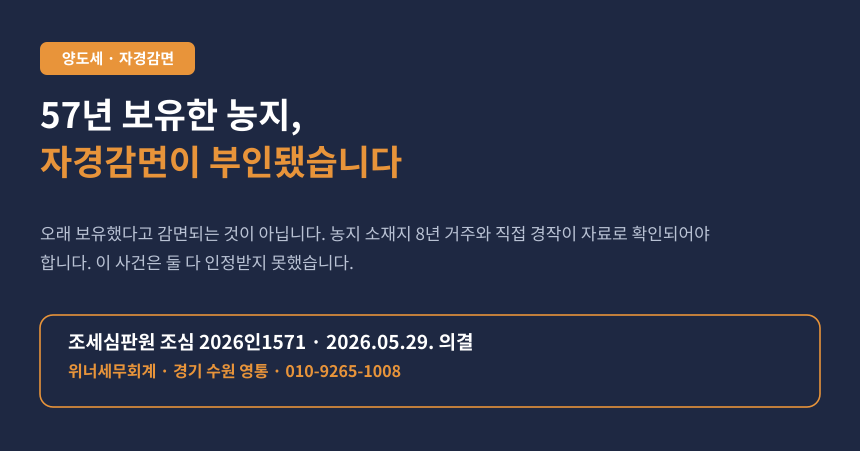
57년 보유한 제주 농지, 8년 자경감면이 부인됐습니다. 주민등록이 갈랐습니다 (조심 2026인1571)
1964년에 산 농지를 2021년에 팔면서 8년 자경농지 감면을 적용해 신고했지만, 농지 소재지에 8년 이상 거주한 기록이 공부에서 확인되지 않아 감면이 전부 부인됐습니다. 친족 확인서만으로는 재촌을 인정받지 못했고, 경작 사실을 뒷받침할 자료도 없었습니다. 오래 보유한 농지일수록 재촌과 자경 증빙을 양도 전에 정리해 두어야 하는 이유를 짚었습니다.

농지를 두 해에 나눠 팔았더니 세무서가 "하나의 거래"라며 과세, 심판원이 취소한 사례 (조심 2026전1426)
자경농지 감면 한도(1년 1억원)를 의식해 필지를 나눠 두 과세연도에 걸쳐 판 거래를, 세무서가 사실상 하나의 거래로 보아 한 해에 몰아 과세했습니다. 조세심판원은 오래전부터 분리된 개별 필지를 별도 계약으로 매수인도 다르게 양도한 것이라며 처분을 취소했습니다. 어디까지가 인정되고 어디부터가 부인되는지 가른 기준을 정리했습니다.

농지 팔 때 계약서 금액을 잘못 적었는데 자경농지 감면까지 날아갔다면 (조심 2026소1783)
부동산거래신고 때 실제와 다른 금액이 적힌 계약서를 냈지만, 양도소득세 신고는 정정 계약서로 실제 거래가액대로 했고 지자체 조사 전에 스스로 바로잡은 사안입니다. 조세심판원은 단순 착오이고 과세권 행사에 지장이 없었다며 자경농지 감면 배제 처분을 전부 취소했습니다. 계약서 금액 착오를 어떻게, 언제 바로잡아야 하는지 실무 순서를 정리했습니다.