동탄 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
상속주택 양도세 세무사, 형제 셋이 공동으로 물려받은 동탄 아파트는 지분이 가장 큰 한 사람의 집이 되고 나머지 둘은 자기 집을 팔 때 무주택자로 계산되며 5년 안에 팔면 중과도 피합니다
부모님이 남긴 동탄 아파트를 형제가 공동으로 상속받았을 때 누가 다주택자가 되고 누가 무주택자로 남는지, 소득세법 시행령 제155조 제3항의 최대지분·거주·최연장자 판정 순서부터 상속주택 자체를 팔 때의 취득가액과 보유기간, 상속개시일부터 5년 안에 팔면 조정대상지역 다주택 중과에서 빠지는 규정, 상속 취득세 2.8%와 무주택 상속인 특례, 협의분할과 감정평가로 취득가액을 정리하는 방법까지 화성 동탄 기준으로 정리했습니다.
동탄·수지·용인 상생임대주택 세금상담, 세무사가 계약서 두 장으로 거주 2년을 지우는 조건은 2026년 12월 31일까지입니다
동탄·수지·용인처럼 취득 당시 조정대상지역이었던 아파트는 1세대1주택 비과세에 2년 거주 요건이 붙습니다. 소득세법 시행령 제155조의3 상생임대주택 특례는 직전 임대차계약 1년 6개월 이상, 5% 이내 인상한 상생임대차계약을 2026년 12월 31일까지 체결·개시, 2년 이상 임대라는 조건으로 그 거주 요건을 면제합니다. 요건 6줄, 남은 시계, 지역별 취득 시점, 상담에서 보는 서류 6종과 함정 4가지, 상담료 220,000원(부가세 포함)의 상담 절차까지 정리했습니다.
동탄 증여세 세무사, 아파트 증여가액은 내 집이 아니라 같은 단지 옆집 거래가로 정해집니다
대단지 아파트가 많은 동탄에서 아파트를 증여하면 평가액은 공시가격이 아니라 같은 단지 비슷한 집의 실거래가로 잡힙니다. 평가기간(증여일 전 6개월·후 3개월), 유사매매사례가액의 세 가지 요건, 신고일 이후 거래는 빠지는 규정, 계약일 기준과 실거래 공개 시차, 감정평가로 가액을 고정하는 방법, 취득세 시가인정액까지 증여 실행 전에 확인할 순서로 정리했습니다.
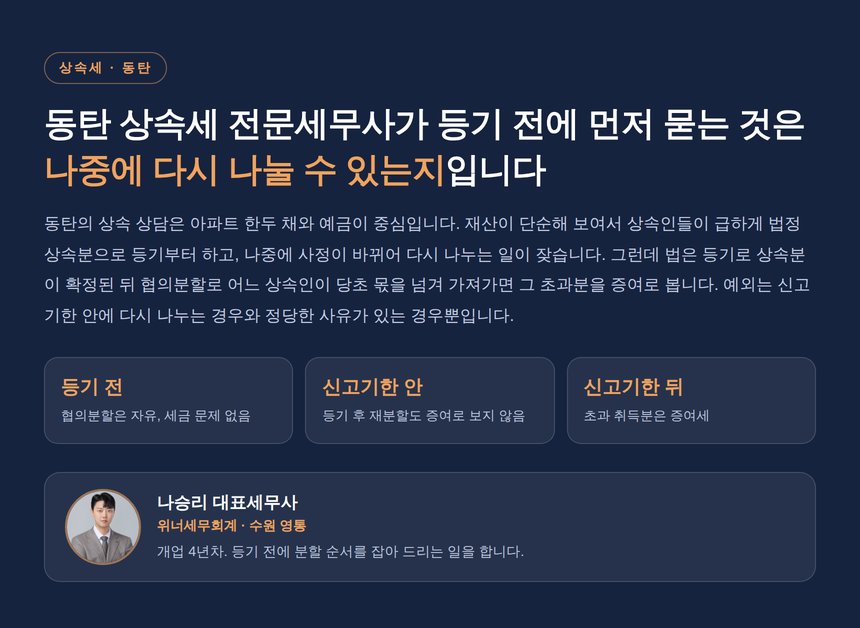
동탄 상속세 전문세무사, 한 번 등기한 상속분을 다시 나누면 증여가 됩니다
동탄 상속세는 상속재산을 언제 어떻게 나누느냐에서 갈립니다. 등기로 상속분이 확정된 뒤 협의분할로 초과 취득하면 증여로 보는 규정, 신고기한 안의 재분할과 무효·취소 등 정당한 사유라는 예외, 배우자상속공제와 분할 기한의 관계, 아파트 상속 시 평가와 분할 순서까지 조문 기준으로 정리했습니다.
동탄 비과세 세무사, 임대료를 5% 안에서 올리면 거주요건이 면제됩니다
전세를 준 집이라 2년을 살지 못했다면 상생임대주택 특례를 확인해 볼 수 있습니다. 직전 임대차계약 대비 5% 이내 인상, 직전계약 1년 6개월 이상, 상생계약 2년 이상이라는 세 요건과 2026년 12월 31일까지라는 기한, 그리고 신고기한까지 내야 하는 서류를 조문 근거와 함께 정리했습니다.
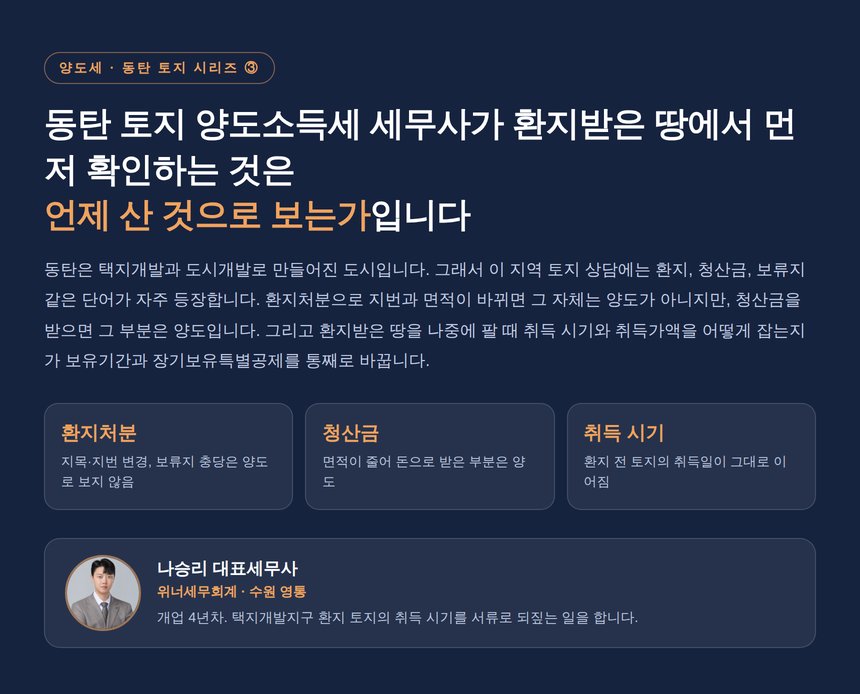
동탄 토지 양도소득세 세무사, 환지받은 땅은 언제 산 것으로 보는지가 세금을 정합니다
동탄 토지 양도소득세는 환지와 청산금에서 갈립니다. 환지처분으로 지목·지번이 바뀌거나 보류지로 충당되는 것은 양도가 아니고, 청산금을 받은 부분만 양도입니다. 환지받은 땅의 취득 시기와 취득가액, 보유기간 기산, 증환지·감환지의 처리, 환지예정지 지정이 감면에 미치는 영향까지 조문 기준으로 정리했습니다.

동탄 부담부증여 세금 절세사례, 세무사가 알려드립니다
동탄 부담부증여 세금 절세사례, 세무사가 알려드립니다
동탄 증여세 세금상담, 증여는 사전플랜이 중요합니다
동탄세무사
동탄 부담부증여 세금절세 전략에 대한 구성
동탄·화성 부담부증여 절세 동탄 부담부증여, 감정평가 한 장이 세금의 크기를 바꿉니다 대출·전세보증금이 낀 아파트를 자녀에게 넘길 때, 증여세만 보면 뒤에서 양도세 폭탄을 맞습니다. 위너세무회계는