화성 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
상속주택 양도세 세무사, 형제 셋이 공동으로 물려받은 동탄 아파트는 지분이 가장 큰 한 사람의 집이 되고 나머지 둘은 자기 집을 팔 때 무주택자로 계산되며 5년 안에 팔면 중과도 피합니다
부모님이 남긴 동탄 아파트를 형제가 공동으로 상속받았을 때 누가 다주택자가 되고 누가 무주택자로 남는지, 소득세법 시행령 제155조 제3항의 최대지분·거주·최연장자 판정 순서부터 상속주택 자체를 팔 때의 취득가액과 보유기간, 상속개시일부터 5년 안에 팔면 조정대상지역 다주택 중과에서 빠지는 규정, 상속 취득세 2.8%와 무주택 상속인 특례, 협의분할과 감정평가로 취득가액을 정리하는 방법까지 화성 동탄 기준으로 정리했습니다.
봉담 상속세 세무사, 농지를 물려받아도 영농상속공제 30억은 2년 전부터 농사짓던 자녀에게만 열리고 5년 안에 팔면 전액 돌아옵니다
화성 봉담처럼 농지가 많은 지역의 상속에서 가장 큰 공제는 영농상속공제입니다. 상속세 및 증여세법 제18조의3은 영농상속재산가액을 30억 원 한도로 과세가액에서 빼 주지만, 돌아가신 분은 8년, 물려받는 자녀는 2년 전부터 직접 농사를 지어야 하고, 급여와 사업소득이 연 3,700만 원 이상인 해는 농사를 짓지 않은 해로 봅니다. 공제는 요건을 갖춘 자녀가 실제로 받는 농지에만 붙고, 2026년부터는 농지에 걸린 담보대출을 빼고 계산합니다. 상속개시일부터 5년 안에 팔거나 농사를 그만두면 공제액 전액에 이자를 붙여 돌려내며, 농지법
화성 증여세 세무사, 회사 주식을 자녀에게 넘기는 가업승계 특례는 세금을 없애는 것이 아니라 상속 때까지 미루는 것입니다
조세특례제한법 제30조의6 가업승계 증여세 과세특례는 10억 원을 공제하고 10%(120억 초과분 20%)로 증여세를 매깁니다. 그러나 특례 주식은 증여 후 몇 년이 지나든 상속 때 다시 합산되고, 먼저 낸 증여세는 공제되되 남는 금액은 돌려받지 못합니다. 부모의 대표이사 요건, 자녀의 3년 취임과 5년 유지, 위반 시 1일 10만분의 22 이자, 창업자금 특례·납부유예와의 택일까지 화성 제조업 2세 승계에서 확인할 순서를 정리했습니다.
동탄 증여세 세무사, 아파트 증여가액은 내 집이 아니라 같은 단지 옆집 거래가로 정해집니다
대단지 아파트가 많은 동탄에서 아파트를 증여하면 평가액은 공시가격이 아니라 같은 단지 비슷한 집의 실거래가로 잡힙니다. 평가기간(증여일 전 6개월·후 3개월), 유사매매사례가액의 세 가지 요건, 신고일 이후 거래는 빠지는 규정, 계약일 기준과 실거래 공개 시차, 감정평가로 가액을 고정하는 방법, 취득세 시가인정액까지 증여 실행 전에 확인할 순서로 정리했습니다.
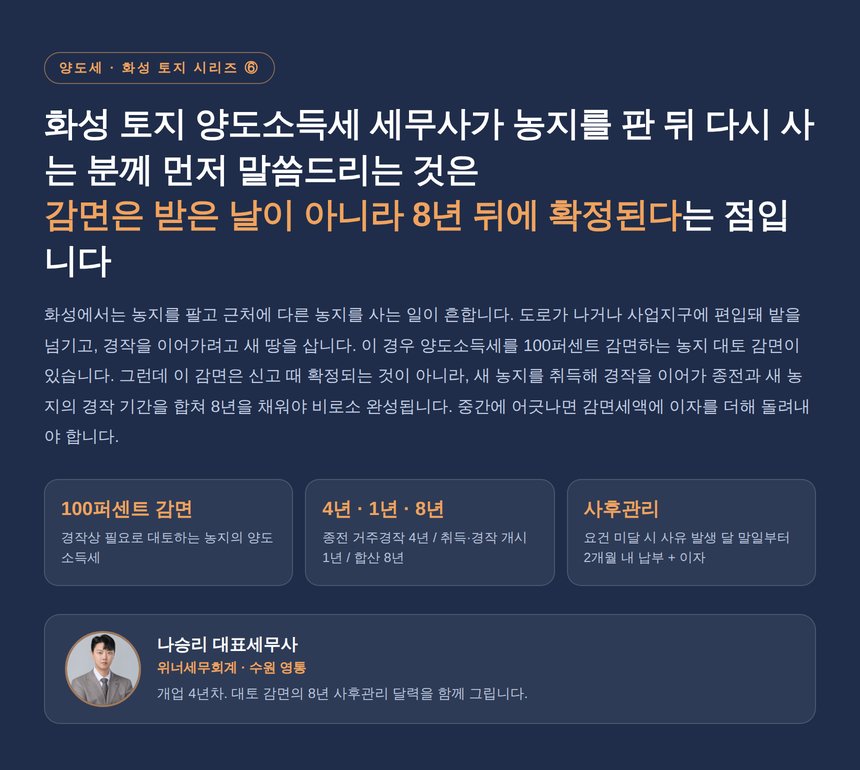
화성 토지 양도소득세 세무사, 판 뒤 다시 사는 농지 대토 감면은 8년 뒤에 확정됩니다
화성 토지 양도소득세에서 농지 대토 감면은 양도소득세 100퍼센트 감면이지만 요건이 촘촘합니다. 종전 농지소재지 4년 이상 거주·경작, 양도일부터 1년 내 취득(수용은 2년), 취득 후 1년 내 경작 개시, 면적 3분의 2 또는 가액 2분의 1 이상, 종전과 새 농지 경작 기간 합산 8년, 위반 시 이자상당액 추징, 주거지역 편입·환지예정지 지정 시 감면 축소까지 조문 기준으로 정리했습니다.
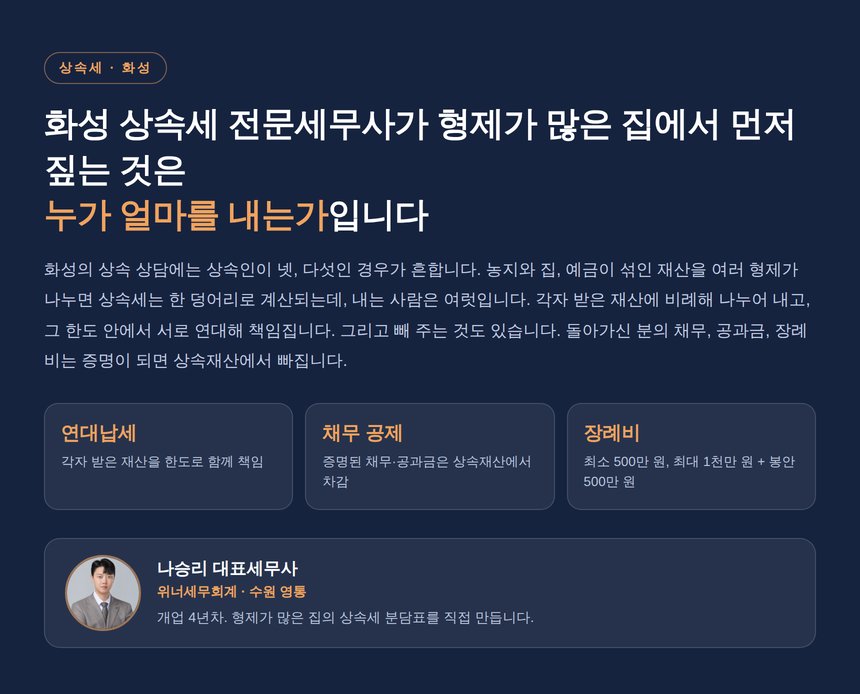
화성 상속세 전문세무사, 형제가 여럿이면 누가 얼마를 내는지부터 갈립니다
화성 상속세는 상속인이 여럿일 때 누가 얼마를 내는지에서 갈립니다. 각자 받은 재산 비율로 나누는 납부 의무와 받은 재산을 한도로 하는 연대납세, 한 사람이 대신 낸 세금이 증여가 되는 경계, 채무·공과금·장례비 공제의 요건과 한도, 사전증여 채무의 제외까지 조문 기준으로 정리했습니다.
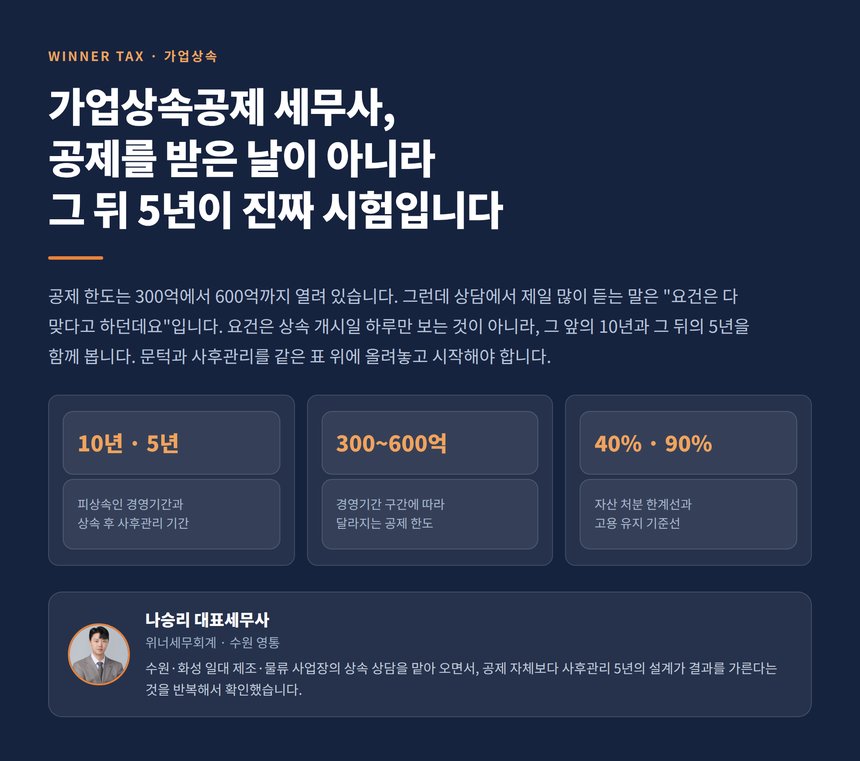
가업상속공제 세무사, 공제를 받은 날이 아니라 그 뒤 5년이 진짜 시험입니다
가업상속공제는 한도 300억에서 600억까지 열려 있지만, 문턱 세 개를 넘고 나서도 5년 사후관리가 남습니다. 업종 별표와 지분·재직 요건, 상속인 4단계 타임라인, 자산 40퍼센트와 고용 90퍼센트 기준, 그리고 미리 넘기는 증여 특례까지 순서대로 정리했습니다.

화성 상속세 전문 세무사가 알려주는 상속세 10억 이하라도 세금을 신고해야 하는 이유
화성 상속세 전문 세무사가 알려주는 상속세 10억 이하라도 세금을 신고해야 하는 이유

화성 부담부증여 세무사 절세전략
화성 부담부증여 세무사 절세전략