증여추정 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
어머니 계좌에서 받은 돈, 간병비로 썼다고 해도 사전증여로 잡힙니다 (조심 2025중4439)
97세 어머니를 40년간 부양했다는 아들 부부가 어머니 계좌에서 받은 돈을 생활비·간병비 지출용이었다고 다퉜으나, 심판원은 사전증여로 본 과세를 그대로 유지했습니다. 부모 계좌에서 자녀 계좌로 돈이 넘어간 사실이 확인되면 증여로 추정되고, 그것이 증여가 아니라는 입증 책임은 자녀에게 있다는 점을 보여주는 사건입니다.
사망 두 달 전 남편이 아내 계좌로 보낸 돈, 빌린 돈 갚은 거라 해도 사전증여로 봅니다 (조심 2026중0533)
남편이 사망 두 달 전 아내 계좌로 목돈을 이체했고, 상속인은 과거 아내에게 빌린 돈을 갚은 것이라고 주장했습니다. 그러나 차용증과 이자 지급 내역이 없고 이체 당시 아내가 스스로 증여세를 신고했다는 점 때문에 사전증여로 인정되어 상속세 과세가액에 가산됐습니다. 부부 사이 계좌 이체도 원칙적으로 증여로 추정된다는 점을 보여주는 사례입니다.
부모님과 공동 임대사업, 안 나눠 준 임대료가 사전증여로 과세됩니다 (조심 2025소4369)
아버지 땅에 아들 명의로 건물을 올려 21년간 공동으로 임대사업을 했지만, 아버지 지분에 해당하는 임대료를 정산하지 않은 금액이 상속세 조사에서 사전증여로 과세됐습니다. 아들은 오래전에 임대료를 미리 드렸다고 주장했지만 약정서·정산서가 없어 기각됐습니다. 가족 간 공동사업에서 정산 증빙이 왜 결정적인지 짚습니다.
부모에게 빌린 돈을 두 번에 나눠 받았다고 했더니, 계좌이체분만 별도 증여로 잡혔습니다 (조심 2026소0717)
차용증 금액을 현금과 계좌이체로 나눠 받았다는 주장이 받아들여지지 않아, 계좌이체분이 별개의 증여로 확정되고 이후 증여에 합산되어 세금이 늘어난 사건입니다. 부모 계좌에서 내 계좌로 돈이 들어온 사실이 확인되면 증여로 추정되고, 아니라는 증명은 받은 사람이 해야 한다는 점을 다시 확인한 결정입니다.
미국 시민권자 배우자 돈을 내 증권계좌에 넣었을 뿐인데 증여세가 나왔습니다 (조심 2026소0312)
배우자가 외국 국적이라 국내 주식투자를 못 해 부득이 내 계좌를 빌려줬다고 주장했지만, 심판원은 실명계좌에 들어 있는 재산은 명의자 소유로 추정된다며 증여세 부과를 그대로 유지했습니다. 부부 사이 계좌이체에서 무엇을 남겨두어야 하는지, 이 결정이 알려주는 실무 기준을 정리했습니다.
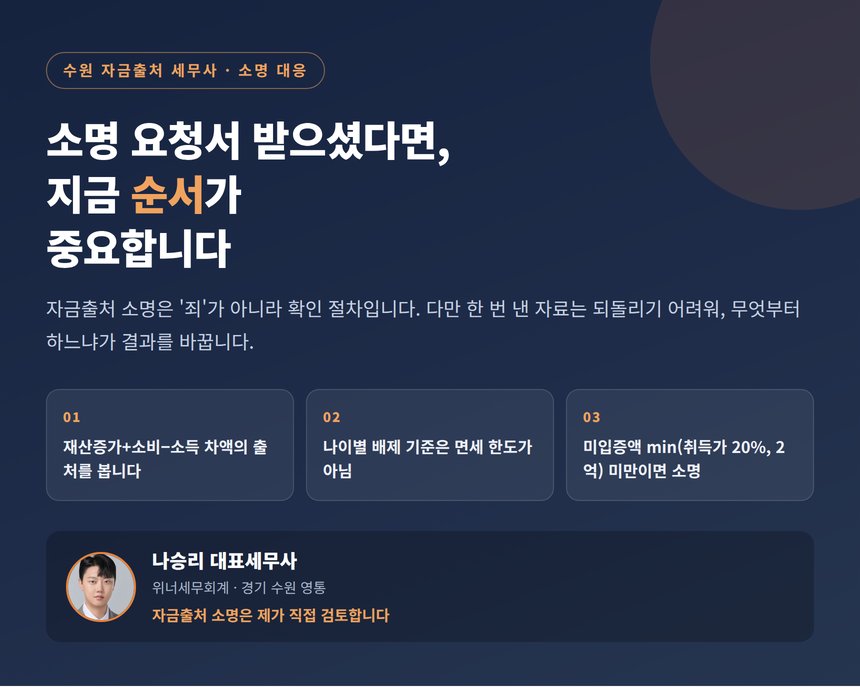
수원 자금출처 세무사, 소명 요청서 받으셨다면, 지금 순서가 중요합니다
고액 부동산을 취득하면 국세청은 '이 돈이 어디서 났는지'를 봅니다. 자금출처조사의 원리(PCI), 나이별 증여추정 배제 기준(면세 한도가 아닙니다), 80% 룰, 주택 취득 시 내는 자금조달계획서, 그리고 소명 요청서(해명자료 제출 안내)를 받았을 때의 대응 순서를 수원에서 재산 상담을 하며 확인하는 실무 흐름으로 정리했습니다. 무신고 증여의 제척기간은 15년입니다. (개별 사실관계·최신 기준 확인 필요)

아버지 계좌에서 어머니 회사 거쳐 내 통장으로 들어온 돈, 증여로 추정됩니다 (조심 2026소1061)
아버지 계좌의 돈이 어머니가 대표인 법인 계좌와 어머니 개인 계좌를 거쳐 자녀 통장으로 들어왔고, 국세청은 이를 증여로 보아 3개 연도분 증여세를 고지했습니다. 심판원은 증여자 명의 예금이 납세자 계좌로 예치된 사실이 확인되면 증여로 추정되고, 증여가 아니라는 입증책임은 납세자에게 있다며 기각했습니다. 계좌 흐름이 확인된 뒤에 '증여가 아니다'라고만 주장해서는 뒤집기 어렵다는 점을 보여주는 사건입니다.