수원 상속세 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
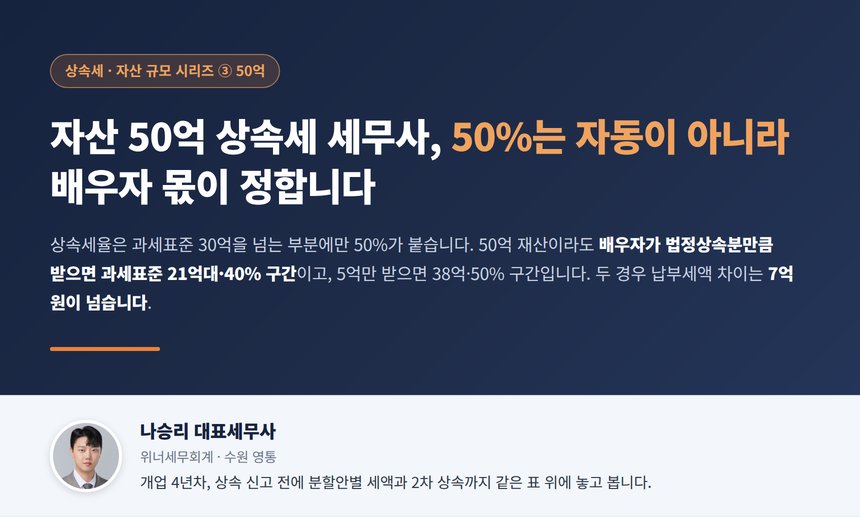
자산 50억 상속세 세무사, 배우자 몫에 따라 세율이 40%에 머물 수도 50%로 넘어갈 수도 있고 그 구간에서는 상가 평가액 1억 차이가 세금 5천만 원입니다
상속재산 50억이면 무조건 최고세율 50%라고 생각하기 쉽지만, 배우자가 법정상속분만큼 받으면 과세표준은 21억대에 머물러 40% 구간이고 5억만 받으면 38억으로 올라가 50% 구간이 됩니다. 두 경우 납부세액 차이가 7억을 넘습니다. 50% 구간에서는 상가 평가액 1억이 세금 5천만 원으로 직결되어 국세청 감정평가 사업이 정면 리스크가 되고, 6개월 안에 10억 넘는 세금을 낼 재원도 함께 설계해야 합니다. 세율 구간, 배우자공제 한도, 평가 리스크, 납부 재원, 가산세 방패까지 50억 규모에서 달라지는 것을 정리했습니다.
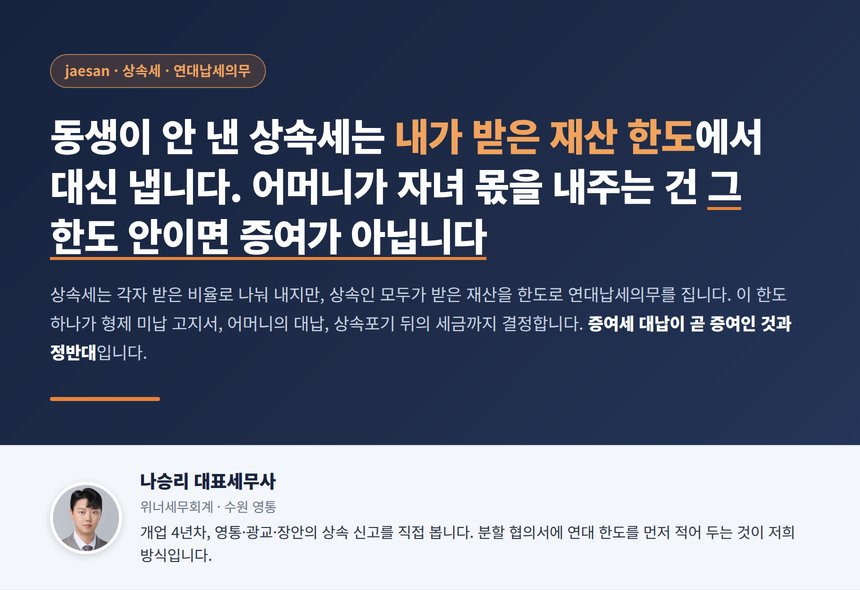
수원 상속세 세무사, 동생이 안 낸 상속세는 내가 받은 재산 한도에서 대신 내야 하지만 어머니가 자녀 몫 상속세를 대신 내주는 것은 그 한도 안이면 증여가 아닙니다
상속세는 상속인 각자가 받은 재산 비율로 나눠 내지만, 상속세 및 증여세법 제3조의2는 상속인 모두에게 각자 받은 재산을 한도로 연대납세의무를 지웁니다. 형제 한 명이 미납하면 나머지가 한도 안에서 전액을 물 수 있고, 반대로 어머니가 자녀 몫 상속세를 한도 안에서 대신 내주면 증여로 보지 않습니다. 증여세 대납이 곧바로 재차증여가 되는 것과 정반대 결론입니다. 한도 계산에 사전증여재산이 들어가는 이유, 상속을 포기해도 의무가 남는 경우, 고지서에서 확인할 한도 기재, 영통 아파트와 광교 상가를 나눠 받는 각색 사례까지 연대납세의무
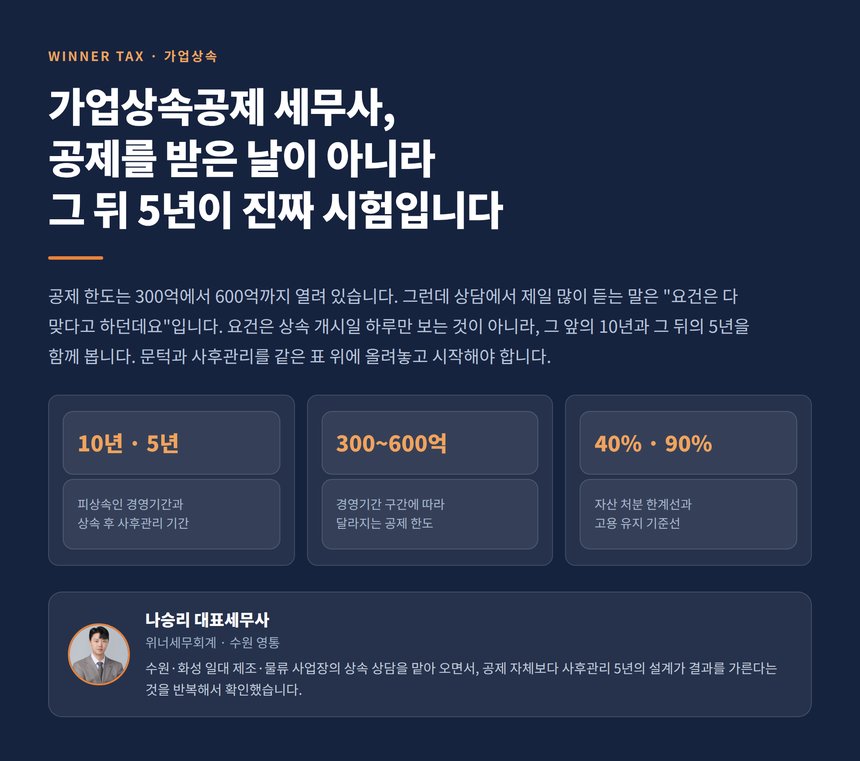
가업상속공제 세무사, 공제를 받은 날이 아니라 그 뒤 5년이 진짜 시험입니다
가업상속공제는 한도 300억에서 600억까지 열려 있지만, 문턱 세 개를 넘고 나서도 5년 사후관리가 남습니다. 업종 별표와 지분·재직 요건, 상속인 4단계 타임라인, 자산 40퍼센트와 고용 90퍼센트 기준, 그리고 미리 넘기는 증여 특례까지 순서대로 정리했습니다.
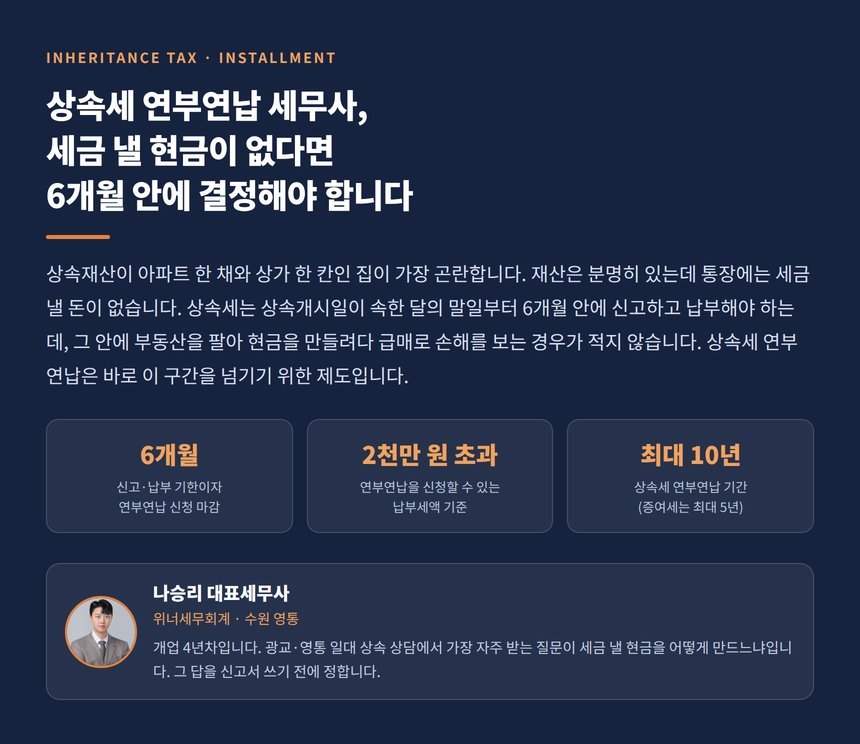
상속세 연부연납 세무사, 세금 낼 현금이 없다면 6개월 안에 결정해야 합니다
상속재산은 부동산인데 통장에 세금 낼 돈이 없을 때 열려 있는 문은 분납과 연부연납, 물납 세 가지입니다. 상속세 연부연납의 신청 기한과 담보, 첫 회분 구조, 가산금 계산 방식, 물납의 세 가지 요건까지 실무 순서대로 정리했습니다.
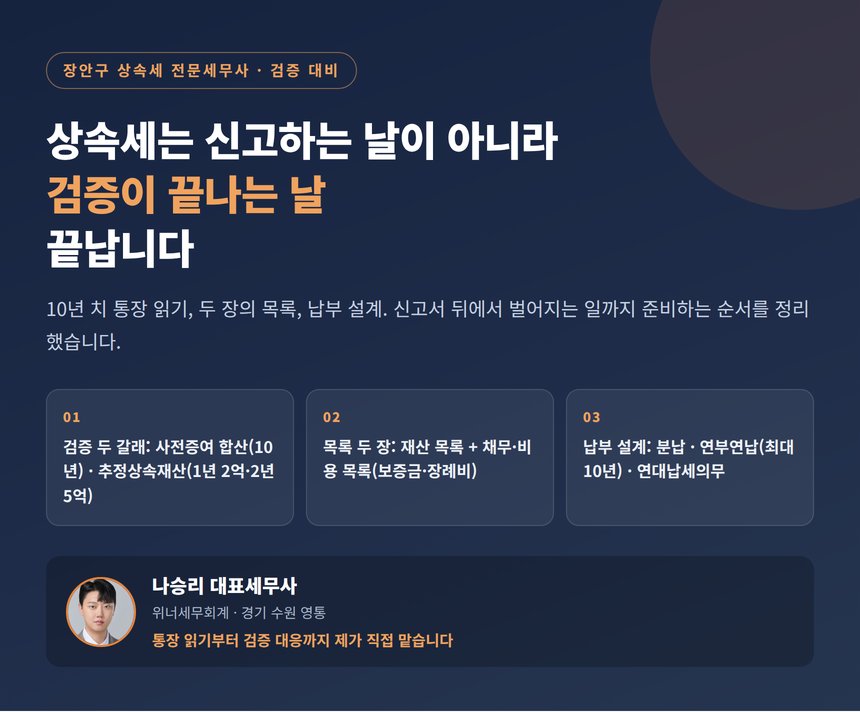
장안구 상속세 전문세무사의 당부, 상속세는 신고서를 내는 날이 아니라 검증이 끝나는 날 끝납니다
상속세는 신고하면 끝나는 세금이 아닙니다. 신고서가 접수되면 과세관청은 피상속인의 10년 치 계좌 흐름을 들여다보며 신고 내용을 확인하고, 소명되지 않는 인출과 이체는 추정상속재산과 사전증여 합산으로 세금에 더해집니다. 그래서 준비의 절반은 통장이고, 나머지 절반은 빠뜨리기 쉬운 재산과 빼먹기 쉬운 차감 항목을 챙기는 일입니다. 신고 후 검증에서 무엇을 보는지, 10년 치 통장을 어떻게 정리하는지, 보험금과 퇴직금 같은 누락 단골과 채무·장례비 같은 차감 재료, 세금이 클 때의 분납·연부연납까지 신고 전후의 실무를 정리했습니다.
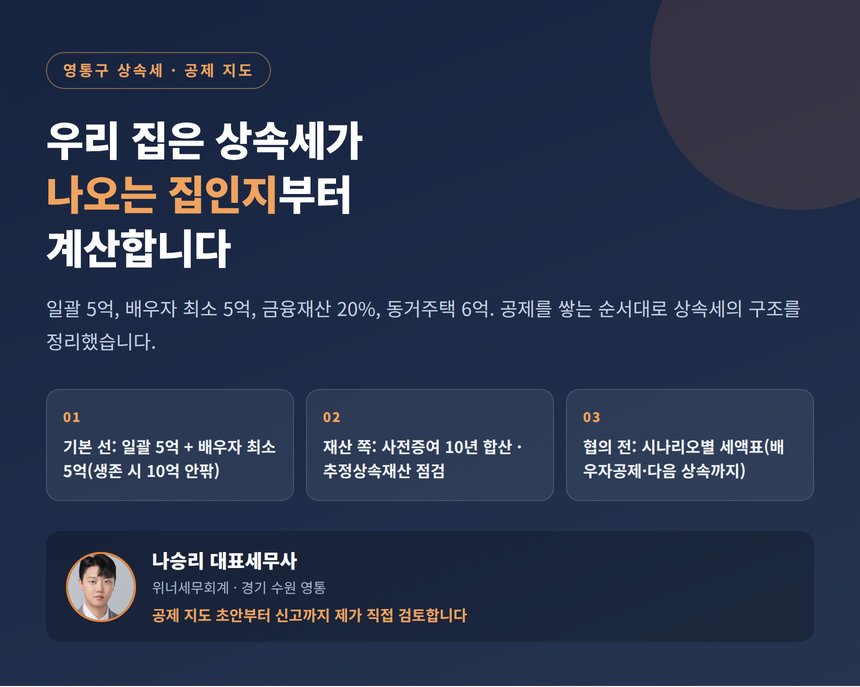
영통구 상속세 전문세무사가 그리는 공제 지도, 우리 집은 상속세가 나오는 집인지부터 계산합니다
상속세 상담의 첫 질문은 늘 같습니다. 우리 집도 상속세가 나오나요. 답은 공제의 구조에 있습니다. 일괄공제 5억 원, 배우자가 계시면 최소 5억 원이 더해지는 배우자공제, 예금과 보험에 붙는 금융재산공제, 한집에 모시고 산 자녀에게 열리는 동거주택 공제까지. 공제를 차곡차곡 쌓아 보면 세금이 나오는 집인지, 나온다면 어느 재산 때문인지가 보입니다. 영통구의 아파트 한 채 가정을 예로 공제 지도를 그리는 순서, 세율과 신고세액공제, 공제를 놓치는 전형적인 장면까지 정보 중심으로 정리했습니다.

영통 상속세 세금상담이 중요한 이유, 10년 전 이체 한 건이 신고 후 2년 뒤에 추징으로 돌아옵니다
상속세 신고를 마쳤다고 끝난 것이 아닙니다. 국세청은 피상속인의 10년 치 계좌를 열어 사전증여재산 누락을 찾아내고, 빠진 이체 한 건이 증여세와 상속세 추징, 가산세로 돌아옵니다. 영통 아파트 상속을 각색한 사례로 합산 규칙과 상담에서 미리 해야 할 일을 정리했습니다.

수원 상속세 세무사, 세액은 신고 전 재산 목록에서 이미 결정됩니다
상속세 신고 전 재산 목록 완성 4단계 — 안심상속 조회, 보험금·퇴직금 합산, 10년 내 증여, 추정상속재산 소명과 공제 시뮬레이션까지 순서대로 정리했습니다.

수원 상속세 세무사 , 10년치 계좌가 제일 중요합니다
수원 상속세 세무사 , 10년치 계좌가 제일 중요합니다