광교 상속세 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
상속세
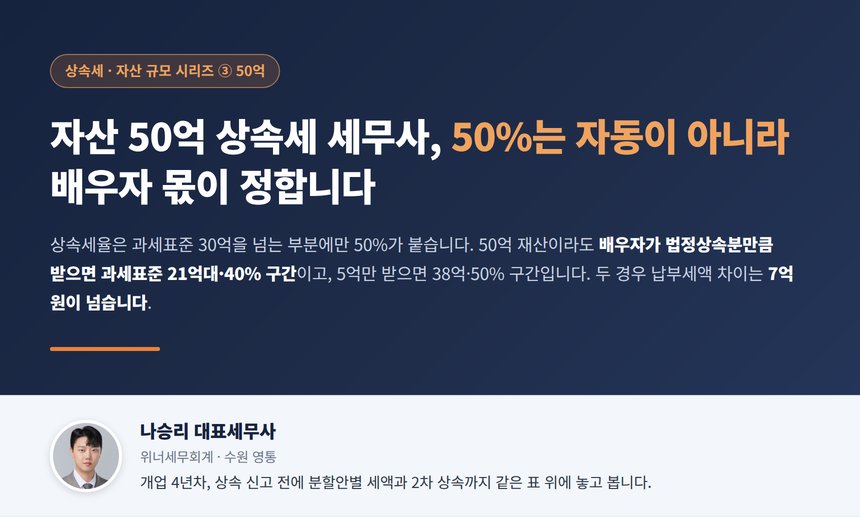
자산 50억 상속세 세무사, 배우자 몫에 따라 세율이 40%에 머물 수도 50%로 넘어갈 수도 있고 그 구간에서는 상가 평가액 1억 차이가 세금 5천만 원입니다
2026년 9월 23일 · 조회 2
상속재산 50억이면 무조건 최고세율 50%라고 생각하기 쉽지만, 배우자가 법정상속분만큼 받으면 과세표준은 21억대에 머물러 40% 구간이고 5억만 받으면 38억으로 올라가 50% 구간이 됩니다. 두 경우 납부세액 차이가 7억을 넘습니다. 50% 구간에서는 상가 평가액 1억이 세금 5천만 원으로 직결되어 국세청 감정평가 사업이 정면 리스크가 되고, 6개월 안에 10억 넘는 세금을 낼 재원도 함께 설계해야 합니다. 세율 구간, 배우자공제 한도, 평가 리스크, 납부 재원, 가산세 방패까지 50억 규모에서 달라지는 것을 정리했습니다.
#광교#수원
상속세
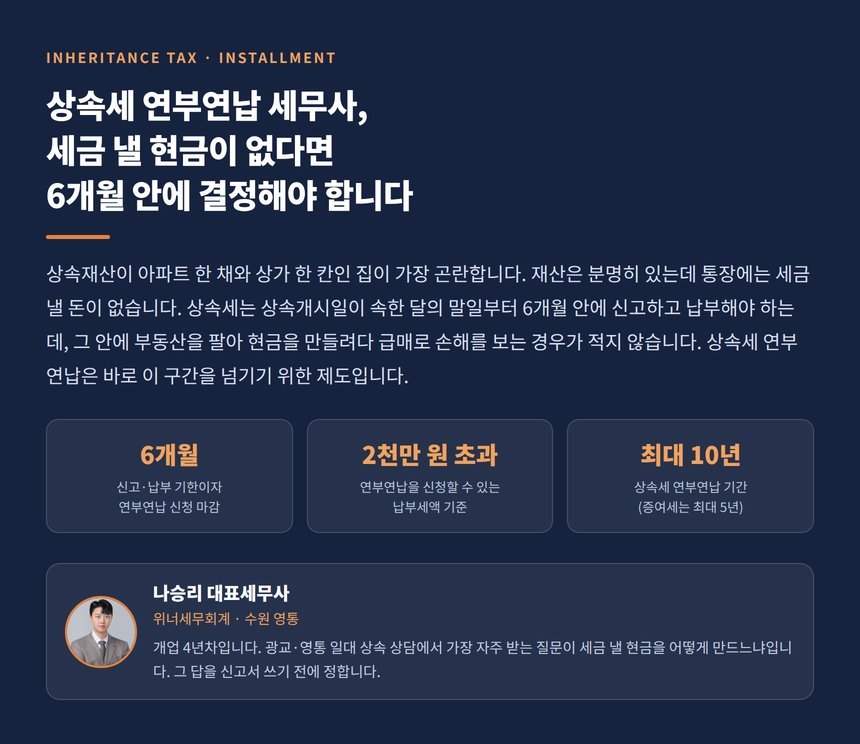
상속세 연부연납 세무사, 세금 낼 현금이 없다면 6개월 안에 결정해야 합니다
2026년 8월 26일 · 조회 7
상속재산은 부동산인데 통장에 세금 낼 돈이 없을 때 열려 있는 문은 분납과 연부연납, 물납 세 가지입니다. 상속세 연부연납의 신청 기한과 담보, 첫 회분 구조, 가산금 계산 방식, 물납의 세 가지 요건까지 실무 순서대로 정리했습니다.
#광교#수원

상속세
광교 실제사례 배우자 상속공제를 활용한 상속세 절세(세무사 직접작성)
2026년 7월 17일 · 조회 13
광교 상속세 세무사, 배우자 상속공제로 상속세 약 2억 원 절세한 실제 사례 1. 배우자 상속공제란? 배우자 상속공제란 배우자가 있는 경우 최소 5억 최대 30억의 상속공제=부채를 해주는 제도를 말
#광교