배우자상속공제 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
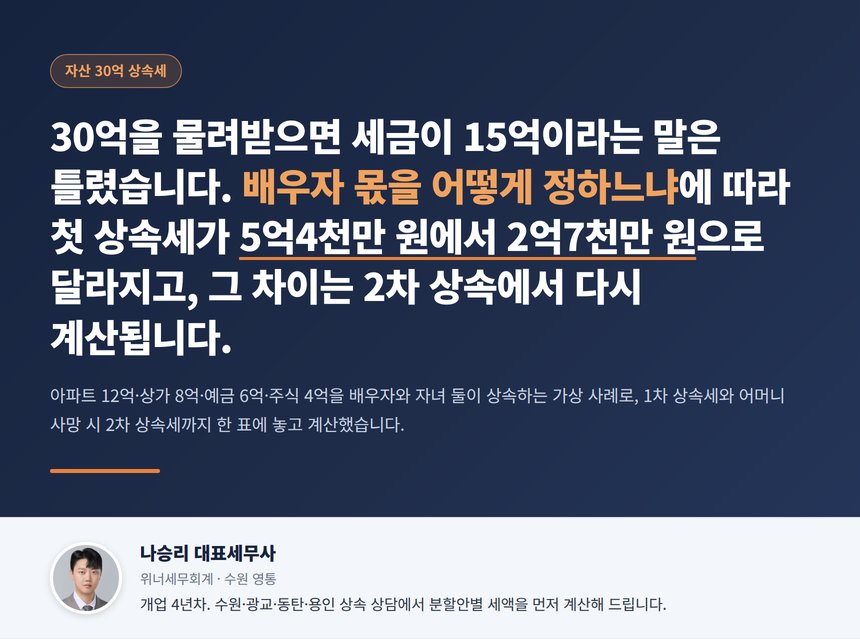
자산 30억 상속세 세무사, 배우자 몫을 5억에서 12억으로 바꾸면 첫 상속세는 5억4천만 원에서 2억7천만 원으로 내려가지만 그 차이는 어머니 재산 규모에 따라 2차 상속에서 다시 계산됩니다
아파트 12억·상가 8억·예금 6억·주식 4억, 합계 30억 원을 배우자와 성인 자녀 둘이 상속하는 가상 사례로 상속세를 끝까지 계산했습니다. 30억 원에 50%를 곱하는 것이 아니라 일괄공제 5억·금융재산공제 2억·배우자 상속공제를 뺀 과세표준에 누진세율을 적용하므로, 배우자가 5억 원을 받으면 납부세액 약 5억4,320만 원, 12억 원을 받으면 약 2억7,160만 원이 됩니다. 다만 배우자에게 넘어간 재산은 2차 상속에서 자녀만 상속인이 되어 다시 과세되므로, 어머니 고유재산이 3억·10억·30억일 때 두 번의 상속세 합계가
법정지분대로 상속등기만 했는데 배우자상속공제를 부인당했다면 (조심 2024서5987)
상속 부동산을 '협의분할에 의한 상속'이 아니라 단순 '상속'을 원인으로 법정지분대로 등기했다는 이유로 배우자상속공제가 일괄공제 수준으로 깎였습니다. 조세심판원은 등기원인이 무엇이든 실제로 분할협의가 있었다는 점이 확인되면 공제를 인정해야 한다고 보아 처분을 경정했습니다. 분할협의를 어떤 자료로 남겨야 하는지 정리했습니다.
잔금 받기 전 남편이 사망, 상속등기 없이 매수인에게 바로 넘겼다가 배우자상속공제가 날아갔습니다 (조심 2026부1734)
부동산 매매 중도금까지 받은 상태에서 배우자가 사망해 상속등기 없이 매수인에게 직접 소유권을 넘긴 사건입니다. 상속인들이 협의서를 쓰고 잔금을 실제로 나눠 가졌지만, 배우자 명의 등기가 없었다는 이유로 배우자상속공제가 배제되었고 심판청구는 기각되었습니다. 등기가 필요한 상속재산은 실질보다 등기 요건이 먼저라는 점을 보여줍니다.
상속재산 분할 다툼으로 신고를 못 했는데 가산세까지 내라고 합니다 (조심 2026구0212)
상속인들 사이에 재산분할 다툼이 있어 신고기한까지 공제액을 확정할 수 없었던 사건입니다. 조세심판원은 배우자상속공제 과다신고분의 납부지연가산세는 기산일을 조정조서 송달일부터 6개월이 되는 날의 다음 날로 늦추라고 결정했지만, 가업상속공제 과다신고분의 가산세는 그대로 유지했습니다. 같은 미분할 상황에서도 결론이 갈린 이유를 짚습니다.

사망 하루 전 자녀에게 집 팔고 대금은 배우자 계좌로, 결국 사전증여로 봤습니다 (조심 2026중0130)
사망 하루 전 자녀와 그 배우자들에게 집을 팔고 잔금을 배우자 명의 계좌로 받은 뒤, 사망 5일 후 그 돈이 매수인들에게 그대로 돌아갔습니다. 심판원은 이를 실질상 사전증여로 보아 배우자 상속공제를 배제한 과세를 그대로 유지했습니다. 매월 받은 생활비 중 예·적금으로 쌓인 부분도 증여로 인정됐습니다.