광교 증여세 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
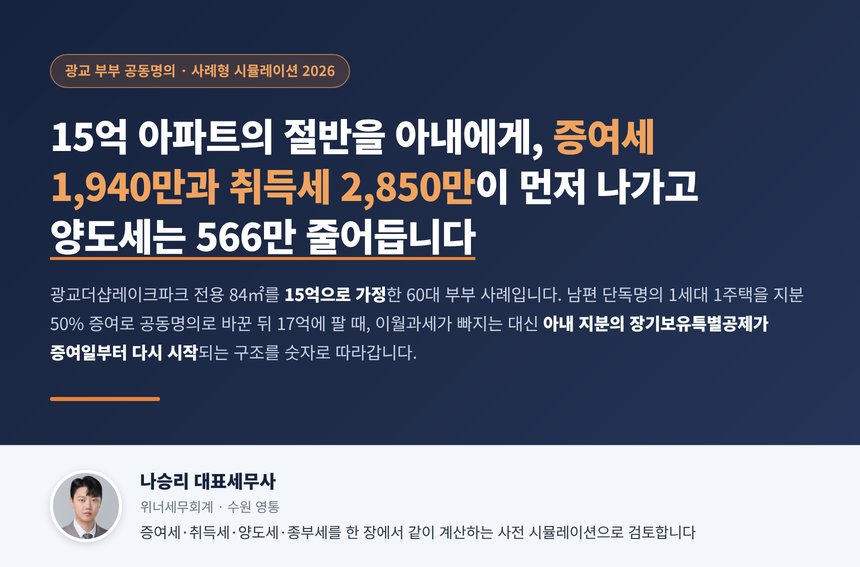
광교 부부 공동명의 세무사, 광교더샵레이크파크 84㎡ 15억의 절반을 아내에게 넘기면 증여세 1,940만과 취득세 2,850만이 먼저 나가고 17억에 팔 때 양도세는 1,009만에서 443만으로 줄어 선납한 세금을 되찾기 어렵습니다
광교더샵레이크파크 전용 84㎡를 15억으로 가정해 60대 남편 단독명의 1세대 1주택을 아내에게 지분 50% 증여해 부부 공동명의로 바꾸는 사례형 시뮬레이션입니다. 배우자 증여재산공제 6억을 넘는 1억 5천만에 붙는 증여세 1,940만, 12% 중과에서 빠지는 대신 3.8%로 계산되는 취득세 2,850만, 그리고 10년 안에 팔 때 이월과세가 적용되지 않는 대신 아내 지분의 장기보유특별공제가 증여일부터 다시 시작되는 구조를 숫자로 비교하고, 양도세 절감폭이 선납 세금보다 작아지는 지점과 효과가 뒤집히는 조건을 정리했습니다.
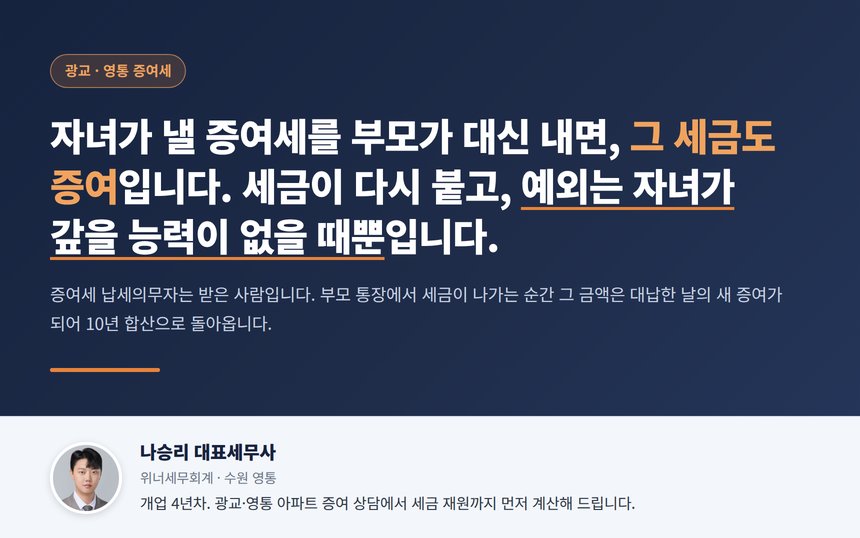
광교 증여세 세무사, 자녀가 낼 증여세를 부모가 대신 내면 그 세금도 증여가 되어 세금이 다시 붙고 예외는 자녀가 갚을 능력이 없을 때뿐입니다
증여세 납세의무자는 받은 사람입니다. 부모가 자녀의 증여세를 대신 내주면 그 금액은 제3자의 채무 변제로 보아 대납한 날에 다시 증여가 되고, 10년 합산으로 세금이 한 번 더 붙습니다. 현금 3억 원을 주고 세금 3,880만 원을 부모가 내주면 추가 세금이 꼬리를 물어 합계가 4,800만 원대로 늘어나는 구조와, 세금까지 포함해 한 번에 증여하는 설계 산식을 계산 예시로 정리했습니다. 부모가 연대납세의무자로서 내는 경우만 재차증여가 아니며, 그 요건은 주소 불명·납부 능력 없음·비거주자 세 가지뿐입니다. 광교(영통구)가 조정대상지

광교 가족 간 거래 세무사, 차용증은 쓰는 날이 아니라 갚는 날에 판정됩니다
부모 자녀 사이 금전 차용의 세금 기준을 실무 순서대로 정리했습니다. 무이자로 빌릴 수 있는 한도의 계산 근거, 차용증에 반드시 들어가야 할 항목, 이자를 지급할 때 생기는 27.5% 원천징수 의무, 그리고 차용증을 제출한 뒤 시작되는 국세청 부채 사후관리까지 짚습니다.

수원 가족 간 거래 세무사, 자금출처조사는 등기 치기 전에 이미 준비되어 있어야 합니다
광교·영통의 고가 아파트를 부모 도움으로 취득하는 순간, 국세청의 눈은 등기부와 자금조달계획서, 그리고 10년치 계좌를 함께 봅니다. 자금출처조사가 시작되는 경로, 연령별 증여추정 배제 기준과 80% 소명 룰, 차용·전세보증금·대출을 소명 자료로 만드는 법, 해명자료 안내문을 받았을 때의 대응 순서까지 — 가족 간 거래의 자금출처 문제를 소명 중심으로 정리했습니다.