화성 양도세 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
화성 증여 후 양도 세무사, 병점역 아이파크캐슬 84㎡를 9억으로 가정하면 자녀가 받은 뒤 3년 안에 팔 때 이월과세로 부모 취득가 3억6천만이 되살아나 양도세가 1억3천만을 넘을 수 있지만 자녀가 1세대 1주택으로 2년을 채우면 이월과세가 빠지고 10년을 넘기면 증여가액이 취득가가 됩니다
공개된 부동산 가격자료와 가상의 가족관계를 바탕으로 만든 사례형 시뮬레이션입니다. 화성 병점역 아이파크캐슬 전용 84㎡를 2026년 실거래 범위 안에서 9억 원으로 가정하고, 2018년 분양받아 2021년 입주한 60대 부모가 30대 무주택 자녀에게 증여한 뒤 3년 뒤와 10년 뒤에 파는 경우의 증여세·취득세·양도세를 계산 과정과 함께 비교했습니다. 소득세법 제97조의2 이월과세, 1세대 1주택 비과세와의 관계, 제101조 부당행위계산까지 조문 순서대로 짚은 단순 가정 예시입니다.
봉담 양도세 세무사, 분양권은 1년을 넘겨 팔아도 세율이 60퍼센트이고 등기 후 주택 보유기간은 잔금일부터 새로 세며 매수인이 대신 내준 양도세는 전부 양도가액에 더해집니다
화성 봉담처럼 택지 분양과 입주가 이어지는 지역에서 분양권을 입주 전에 팔 때와 잔금을 치르고 등기한 뒤 주택으로 팔 때의 양도소득세를 비교했습니다. 분양권은 보유 1년 미만 70퍼센트, 그 외 60퍼센트이고 장기보유특별공제가 없습니다. 주택 보유기간은 잔금청산일부터 새로 세고, 매수인이 양도세를 대신 부담하는 약정은 그 세액이 양도가액에 더해집니다. 단순 가정 검산 예시와 자가진단 7문항을 담았습니다.
동탄 양도세 세무사, 2026년 7월 1일 조정대상지역 지정 뒤 취득한 집은 2년 거주해야 비과세가 되고 다주택 중과는 산 날이 아니라 파는 날 기준이며 일시적 2주택 처분 기한도 2년으로 줄어들 수 있습니다
화성시 동탄구가 2026년 7월 1일부터 조정대상지역이 되면서 같은 단지 같은 평형이라도 언제 계약하고 언제 잔금을 치렀는지에 따라 1세대 1주택 비과세 거주요건, 다주택 중과, 일시적 2주택 처분 기한이 달라집니다. 거주요건은 취득 당시, 중과는 양도 당시가 기준이고 지정 전 계약 예외도 사는 계약과 파는 계약으로 조문이 나뉩니다. 소득세법 시행령 조문을 기준으로 시점표와 단순 가정 계산 예시를 정리했습니다.
상속주택 양도세 세무사, 형제 셋이 공동으로 물려받은 동탄 아파트는 지분이 가장 큰 한 사람의 집이 되고 나머지 둘은 자기 집을 팔 때 무주택자로 계산되며 5년 안에 팔면 중과도 피합니다
부모님이 남긴 동탄 아파트를 형제가 공동으로 상속받았을 때 누가 다주택자가 되고 누가 무주택자로 남는지, 소득세법 시행령 제155조 제3항의 최대지분·거주·최연장자 판정 순서부터 상속주택 자체를 팔 때의 취득가액과 보유기간, 상속개시일부터 5년 안에 팔면 조정대상지역 다주택 중과에서 빠지는 규정, 상속 취득세 2.8%와 무주택 상속인 특례, 협의분할과 감정평가로 취득가액을 정리하는 방법까지 화성 동탄 기준으로 정리했습니다.
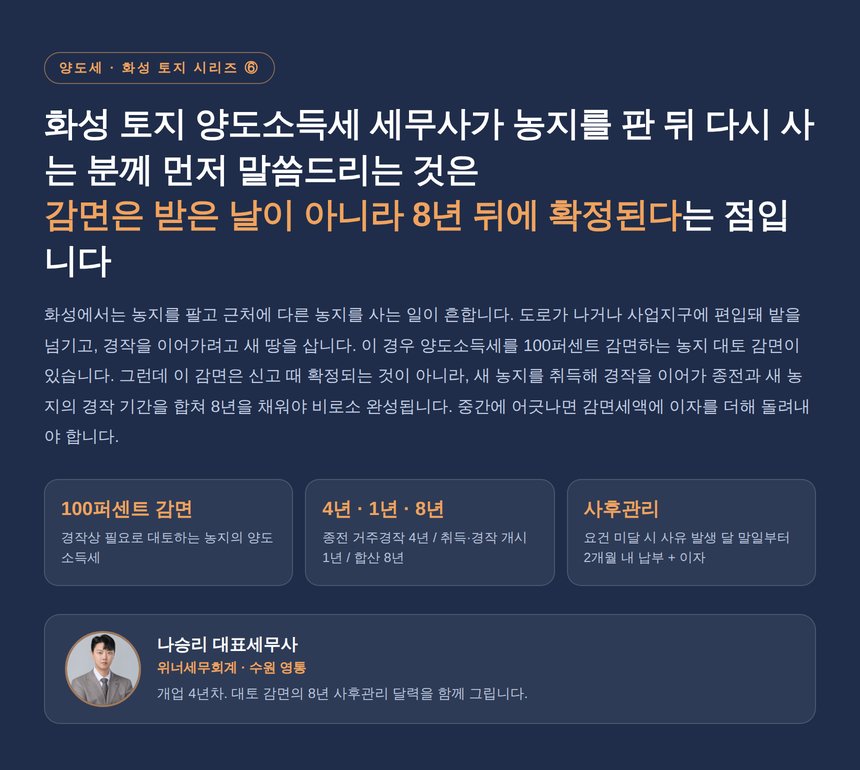
화성 토지 양도소득세 세무사, 판 뒤 다시 사는 농지 대토 감면은 8년 뒤에 확정됩니다
화성 토지 양도소득세에서 농지 대토 감면은 양도소득세 100퍼센트 감면이지만 요건이 촘촘합니다. 종전 농지소재지 4년 이상 거주·경작, 양도일부터 1년 내 취득(수용은 2년), 취득 후 1년 내 경작 개시, 면적 3분의 2 또는 가액 2분의 1 이상, 종전과 새 농지 경작 기간 합산 8년, 위반 시 이자상당액 추징, 주거지역 편입·환지예정지 지정 시 감면 축소까지 조문 기준으로 정리했습니다.