수지 양도세 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
수지 양도세 세무사, 리모델링 아파트는 재건축과 달리 조합원입주권으로 바뀌지 않아 분담금은 증빙이 있어야 필요경비가 되고 이주 기간에 산 집에는 대체주택 비과세 조문이 열려 있지 않습니다
용인 수지구처럼 주택법상 리모델링을 추진하는 단지가 많은 지역은 재건축 기준으로 양도세를 계산하면 어긋납니다. 소득세법의 조합원입주권 정의에는 도시정비법 관리처분계획인가와 소규모주택정비법 사업시행계획인가만 들어 있어 리모델링은 해당하지 않습니다. 분담금의 필요경비 요건과 증빙, 늘어난 면적의 장기보유특별공제, 공사 기간의 거주기간, 이주 기간에 산 집의 대체주택 특례와 일시적 2주택 기한, 2025년 10월 조정대상지역 지정의 영향을 조문 기준으로 정리하고 단순 가정 예시를 검산했습니다.
동탄·수지·용인 상생임대주택 세금상담, 세무사가 계약서 두 장으로 거주 2년을 지우는 조건은 2026년 12월 31일까지입니다
동탄·수지·용인처럼 취득 당시 조정대상지역이었던 아파트는 1세대1주택 비과세에 2년 거주 요건이 붙습니다. 소득세법 시행령 제155조의3 상생임대주택 특례는 직전 임대차계약 1년 6개월 이상, 5% 이내 인상한 상생임대차계약을 2026년 12월 31일까지 체결·개시, 2년 이상 임대라는 조건으로 그 거주 요건을 면제합니다. 요건 6줄, 남은 시계, 지역별 취득 시점, 상담에서 보는 서류 6종과 함정 4가지, 상담료 220,000원(부가세 포함)의 상담 절차까지 정리했습니다.
수지 비과세 세무사, 상가주택은 면적 한 줄에서 세금이 갈립니다
1층은 상가이고 위층은 주택인 건물을 팔 때, 전부가 주택이 되기도 하고 주택 부분만 주택이 되기도 합니다. 기준은 주택의 연면적과 주택 외 부분의 연면적을 비교하는 한 줄입니다. 여기에 주택에 딸린 토지를 어디까지 인정하는지 지역별 배율까지 조문 근거와 함께 정리했습니다.
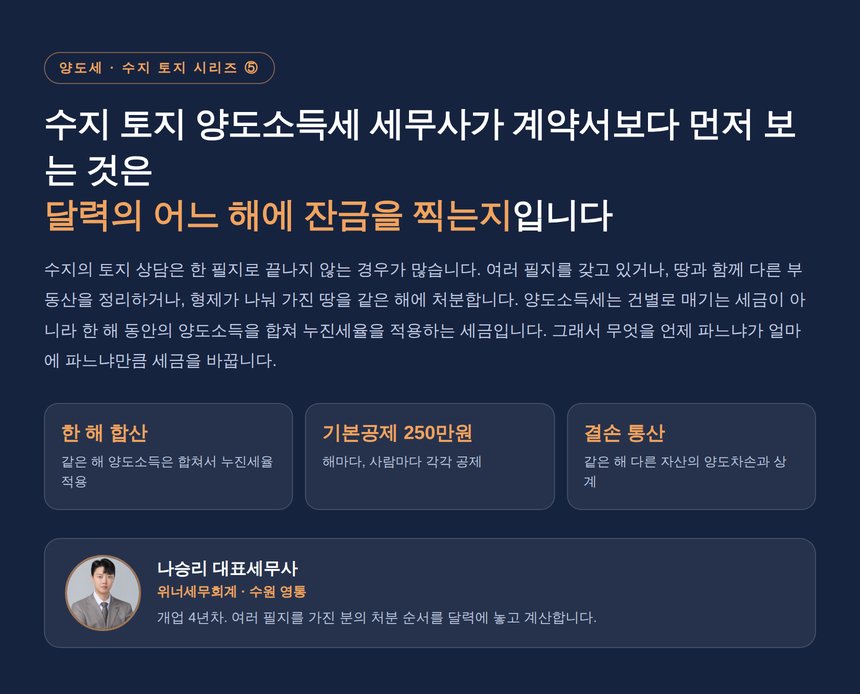
수지 토지 양도소득세 세무사, 한 해에 몰아 팔면 세율이 먼저 올라갑니다
수지 토지 양도소득세는 한 해에 무엇을 함께 파느냐로 세율이 정해집니다. 연 단위 합산과 누진세율, 예정신고를 두 번 이상 하면 생기는 확정신고 의무, 연 250만원 기본공제의 순서, 양도차손 통산, 잔금일과 등기일로 정해지는 양도 시기, 장기보유특별공제 연차의 경계까지 조문 기준으로 정리했습니다.

용인 토지 세금상담, 수용 보상금이 들어오기 전에 감면의 세 갈래부터 정해야 합니다
산업단지와 도로에 땅이 수용되면 세금은 보상금 통지서보다 먼저 설계돼 있어야 합니다. 2025년 상향된 수용 감면율, 현금과 채권의 갈림길, 8년 자경감면과의 선택, 비사업용 토지 중과를 피하는 요건까지 용인 토지 수용의 세금을 순서대로 정리했습니다.