추정상속재산 상속세 세무 칼럼
양도·상속·증여, 전문 세무사가 직접 씁니다.
상속세
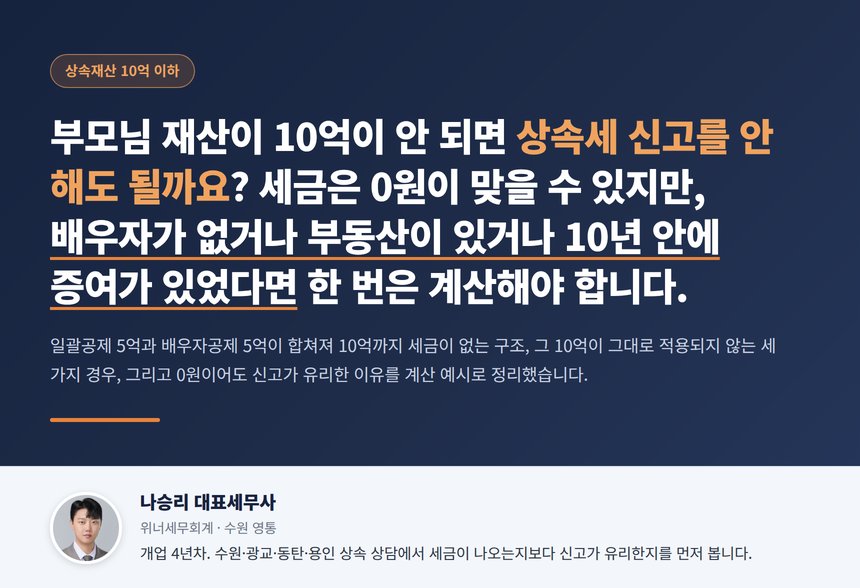
상속재산 10억 이하 상속세 세무사, 배우자와 자녀가 있으면 세금은 0원이지만 배우자가 없으면 8억에도 5천만 원이 나오고 0원이어도 신고를 건너뛰면 그 집을 팔 때 양도세로 돌아옵니다
2026년 9월 19일 · 조회 4
부모님 재산이 10억 원이 안 되고 배우자가 살아 계시면 상속세가 없으니 신고도 필요 없다고 생각하기 쉽습니다. 일괄공제 5억 원과 배우자 상속공제 최소 5억 원이 합쳐져 10억 원까지 과세표준이 0이 되는 것은 맞지만, 배우자가 이미 돌아가신 상속이라면 같은 8억 원에서 5천만 원 안팎의 세금이 나옵니다. 세금이 0원이어도 끝이 아닙니다. 상속 당시 평가액이 그대로 나중에 팔 때 취득가액이 되므로 단독주택을 기준시가 5억으로 두면 감정가 7억으로 신고했을 때보다 양도차익이 2억 원 커지고, 10년 안의 사전증여 3억 원이나 사망
#10억#일괄공제#추정상속재산
상속세
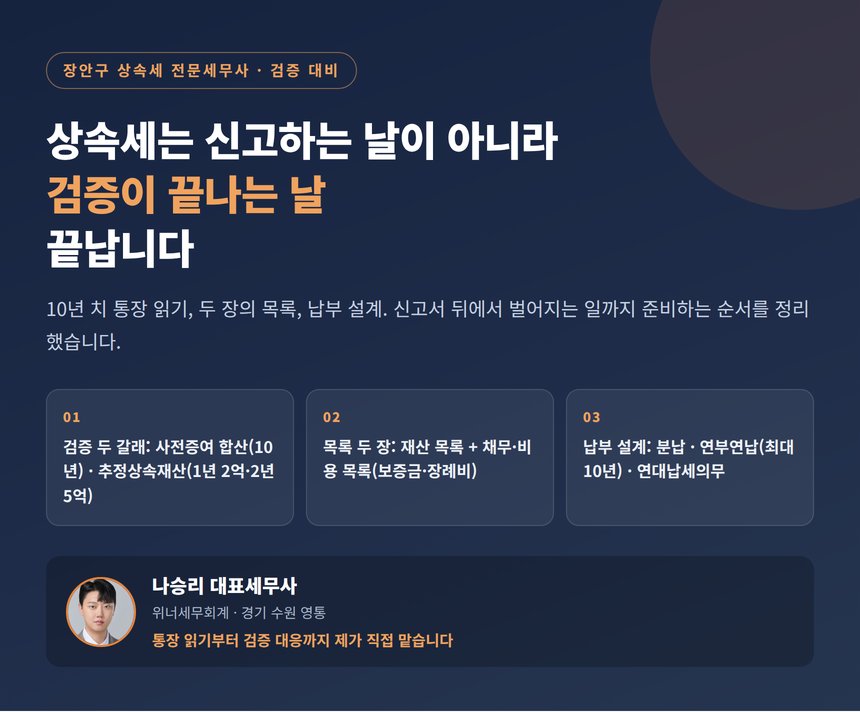
장안구 상속세 전문세무사의 당부, 상속세는 신고서를 내는 날이 아니라 검증이 끝나는 날 끝납니다
2026년 8월 22일 · 조회 5
상속세는 신고하면 끝나는 세금이 아닙니다. 신고서가 접수되면 과세관청은 피상속인의 10년 치 계좌 흐름을 들여다보며 신고 내용을 확인하고, 소명되지 않는 인출과 이체는 추정상속재산과 사전증여 합산으로 세금에 더해집니다. 그래서 준비의 절반은 통장이고, 나머지 절반은 빠뜨리기 쉬운 재산과 빼먹기 쉬운 차감 항목을 챙기는 일입니다. 신고 후 검증에서 무엇을 보는지, 10년 치 통장을 어떻게 정리하는지, 보험금과 퇴직금 같은 누락 단골과 채무·장례비 같은 차감 재료, 세금이 클 때의 분납·연부연납까지 신고 전후의 실무를 정리했습니다.
#수원#추정상속재산#연부연납