2주택에 분양권 하나, 한 채를 팔아도 비과세가 안 되는 이유 (사전-2023-법규재산-0174)
한눈에 보기
주택 두 채와 아파트 분양권 하나를 가진 1세대가 그중 한 채를 팔면 1세대 1주택 비과세를 받을 수 있는지 묻는 사전답변 신청에, 국세청은 비과세가 되지 않는다고 회신했습니다(사전-2023-법규재산-0174, 2025년 3월 6일 회신).
- 질의자는 주택 두 채와 2023년에 취득한 아파트 분양권 하나를 함께 가진 상태에서 그중 A아파트를 팔았습니다.
- 국세청은 이 양도소득이 소득세법 제89조의 비과세 양도소득에 해당하지 않는다고 보았습니다.
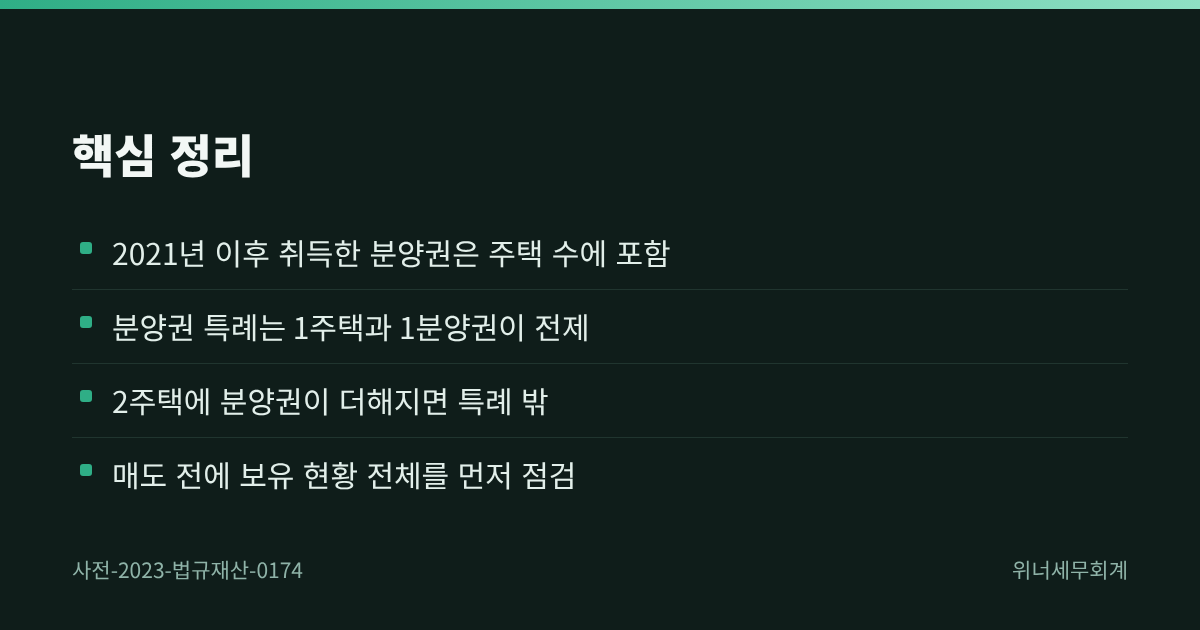
- 핵심은 2021년 1월 1일 이후 취득한 분양권이 주택 수 판단에 들어간다는 점입니다.
- 분양권 특례는 1주택과 1분양권을 일시적으로 가진 경우를 전제로 하므로 2주택에 분양권이 더해진 경우에는 적용되지 않습니다.
어떤 질의였나
질의자 세대가 주택과 분양권을 갖게 된 순서는 다음과 같습니다. A아파트와 B주택은 조정대상지역에 있었습니다.
| 시점 | 일어난 일 | 주택 수에서의 의미 |
|---|---|---|
| 2018년 10월 | A아파트 분양권 취득 | 2021년 이전 취득이라 이 시점에는 분양권으로 주택 수에 들지 않습니다 |
| 2020년 10월 | B주택 취득 | 주택 1채 |
| 2021년 4월 | A아파트 완공 | A가 주택이 되어 주택 2채 |
| 2023년 2월 | C아파트 분양권 취득 | 2021년 이후 취득한 분양권이라 주택 수 판단에 들어갑니다 |
| 2023년 5월 | A아파트 양도 | 2주택과 1분양권을 가진 상태에서 양도 |
질의 요지는 일반주택, 재개발예정주택, 아파트분양권을 함께 보유한 1세대가 일반주택을 양도할 때 1세대 1주택 비과세를 받을 수 있느냐는 것이었습니다.
국세청의 회신
국세청은 사실관계와 같이 2주택과 2021년 1월 1일 이후 취득한 1분양권을 보유하고 있는 1세대가 1주택을 양도하는 경우 해당 주택의 양도소득은 비과세 양도소득에 해당하지 않는다고 답했습니다. 요지도 한 줄입니다. 2주택과 1분양권을 보유하는 1세대가 1주택을 양도하면 양도소득세가 과세된다는 것입니다.
비과세가 막힌 이유
회신은 결론만 적고 있지만, 함께 제시된 관련 법령을 차례로 읽으면 이유가 드러납니다.
첫째, 소득세법 제89조 제2항은 1세대가 주택과 분양권을 보유하다가 그 주택을 양도하면 원칙적으로 1세대 1주택 비과세를 적용하지 않는다고 정합니다. 예외는 대통령령으로 정하는 경우뿐입니다.
둘째, 그 예외인 소득세법 시행령 제156조의3 제2항은 국내에 1주택을 소유한 1세대가 분양권을 취득한 경우를 전제로 합니다. 종전주택 취득 후 1년이 지나 분양권을 취득하고, 분양권 취득일부터 3년 안에 종전주택을 팔면 1세대 1주택으로 봐 주는 구조입니다.
셋째, 이 개정 규정은 시행령 부칙에 따라 2021년 1월 1일 이후 취득한 분양권부터 적용됩니다. 질의자의 C아파트 분양권은 2023년 2월에 취득했으므로 이 규정의 적용 대상입니다.
결국 질의자는 A아파트와 B주택 두 채에 분양권까지 가진 상태였습니다. 1주택과 1분양권이라는 특례의 출발점을 벗어났습니다. 일시적 2주택 특례인 시행령 제155조 제1항도 1주택을 가진 세대가 신규 주택을 취득한 경우를 전제로 하므로 같은 이유로 쓰기 어렵습니다.
실무에서 새겨야 할 점
- 2021년 이후 취득한 분양권은 주택 수에 들어간다고 보고 계획을 세우십시오. 아직 집이 아니라는 이유로 셈에서 빼면 판단이 틀어집니다.
- 분양권 특례와 일시적 2주택 특례는 모두 1주택에서 출발하는 구조입니다. 이미 두 채를 가진 상태에서 분양권을 더하면 특례 밖으로 나가기 쉽습니다.
- 2021년 이전에 취득한 분양권이 완공되어 주택이 되면 그때부터 주택 수에 들어갑니다. 이 사건의 A아파트가 그런 경우였습니다.
- 매도 순서와 분양권 취득 시점을 바꿀 수 있는 단계라면, 계약 전에 보유 현황 전체를 놓고 비과세 가능 여부를 먼저 따져 보는 편이 안전합니다.
자주 묻는 질문
2021년 전에 산 분양권도 주택 수에 들어갑니까
이 회신에 제시된 부칙에 따르면 분양권 관련 개정 규정은 2021년 1월 1일 이후 취득한 분양권부터 적용됩니다. 그 전에 취득한 분양권은 이 규정의 적용 대상이 아니지만, 완공되어 주택이 되면 주택으로 셉니다.
1주택에 분양권 하나만 있으면 비과세가 됩니까
시행령 제156조의3 제2항의 요건을 갖추면 1세대 1주택으로 볼 수 있습니다. 종전주택 취득 후 1년이 지나 분양권을 취득하고, 분양권 취득일부터 3년 안에 종전주택을 양도하는 것이 기본 요건입니다. 보유·거주 요건은 따로 갖추어야 합니다.
사전답변은 다른 사람에게도 그대로 적용됩니까
사전답변은 신청인이 제시한 사실관계를 전제로 한 회신입니다. 같은 쟁점이라도 취득 시점, 지역, 세대 구성이 다르면 결론이 달라질 수 있으므로 자신의 사실관계로 다시 확인하는 것이 좋습니다.
정리
사전-2023-법규재산-0174는 2주택에 2021년 이후 취득한 분양권이 더해진 1세대는 한 채를 팔아도 1세대 1주택 비과세를 받을 수 없다는 점을 확인한 회신입니다. 분양권을 주택처럼 세는 규정과, 특례가 1주택에서 출발한다는 구조를 함께 기억해 두면 비슷한 판단에서 실수를 줄일 수 있습니다.
이 글은 세무 광고입니다. 국세청 국세법령정보시스템에 공개된 사전답변(사전-2023-법규재산-0174)을 바탕으로 정리했습니다. 개별 사안은 사실관계와 적용 시점에 따라 결론이 달라질 수 있으므로 구체적인 판단은 세무대리인과 상담하시기 바랍니다.